Alternativas a la venta de tu cuota
Extinción de condominio: decide con el acuerdo y los números claros
Si un copropietario puede quedarse con la vivienda y compensar a los demás, conviene estudiar esta vía. La adjudicación del inmueble, la deuda hipotecaria y la tributación necesitan revisarse por separado.
Compra directa · Sin compromiso · Madrid y toda España
Extinguir la comunidad o vender una cuota
| Aspecto | Extinción de condominio | Venta de una cuota |
|---|---|---|
| Resultado | Se disuelve la comunidad afectada por la operación | Se transmite una participación; puede continuar la copropiedad |
| Acuerdo | La solución pactada exige acuerdo sobre la adjudicación y la compensación | La regla general permite disponer de la cuota propia, con revisión de derechos y limitaciones |
| Dinero recibido | Depende de la valoración, la compensación y las cargas acordadas | Depende de la oferta por esa participación |
| Hipoteca | Hay que resolver separadamente la deuda personal frente al banco | La transmisión no libera por sí sola al prestatario |
| Impuestos | Requieren estudiar la adjudicación y los posibles excesos | Requieren estudiar la transmisión y las circunstancias de las partes |
Si todos quieren vender a un tercero, también podéis valorar una venta conjunta. Si ninguno puede quedarse con el inmueble o falta acuerdo, conviene comparar la venta de tu proindiviso con las demás vías posibles.
Qué tiene que quedar acordado
- Qué bienes y cuotas forman la comunidad. Revisa las escrituras y la información registral.
- Quién recibe el inmueble. Identifica la adjudicación y cómo termina la copropiedad.
- Qué valoración se utiliza. Distingue la valoración negociada de los valores que puedan resultar relevantes para impuestos.
- Cómo se compensa a quien sale. Detalla importe, medio de pago, fecha y posibles deudas asumidas.
- Qué ocurre con la hipoteca. Comprueba la respuesta del banco si se pretende liberar a algún deudor.
- Quién paga los gastos. Deja por escrito su reparto, sin confundirlo con quién es el obligado tributario.
Qué impuestos y gastos deben estudiarse
En determinadas extinciones formalizadas en escritura puede resultar aplicable Actos Jurídicos Documentados. Los requisitos, la base imponible y el tipo no deben deducirse de una regla general sobre el valor de toda la vivienda: hay que examinar la operación y la normativa de la comunidad autónoma.
Los excesos de adjudicación y su compensación pueden cambiar el tratamiento en Transmisiones Patrimoniales o, en su caso, en otros impuestos. También debe revisarse si quien recibe la compensación tiene una ganancia patrimonial en el IRPF y si existe obligación respecto de la plusvalía municipal.
Además, hay costes de notaría, Registro y, cuando proceda, gestoría, valoración y operaciones bancarias. Pide un cálculo individual antes de elegir la forma de la operación. No es correcto asegurar que toda extinción paga solo AJD o que nunca genera otros impuestos.
Si la vivienda tiene hipoteca
Propiedad y préstamo son cuestiones distintas. Que otro copropietario se quede con el inmueble y se comprometa a pagar las cuotas no te libera automáticamente frente al banco si sigues siendo deudor. La liberación exige el consentimiento de la entidad en los términos que se acuerden.
Antes de firmar, comprueba si el banco ha aceptado la operación y qué documentos se otorgarán. Una promesa privada entre copropietarios no sustituye esa aceptación.
Documentos para preparar el estudio
- Identificación y, si procede, poderes de los participantes.
- Escrituras de adquisición y porcentajes de titularidad.
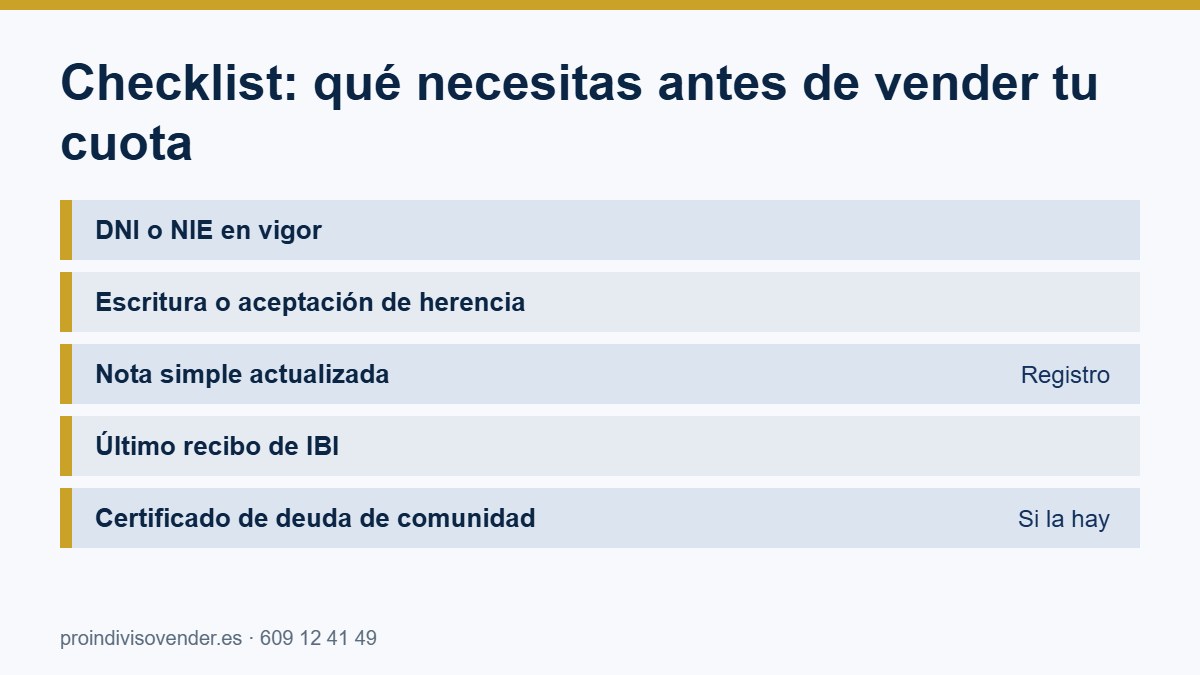
- Nota simple actualizada y documentación de las cargas.
- Información de la hipoteca y de cualquier acuerdo con el banco.
- IBI, comunidad de propietarios y datos catastrales.
- Valoración acordada y justificación de la compensación.
La notaría indicará qué documentación adicional corresponde. Si el inmueble procede de una herencia sin repartir, primero hay que distinguir la partición hereditaria de la disolución de una comunidad ordinaria ya existente.
Qué hacer si no hay acuerdo
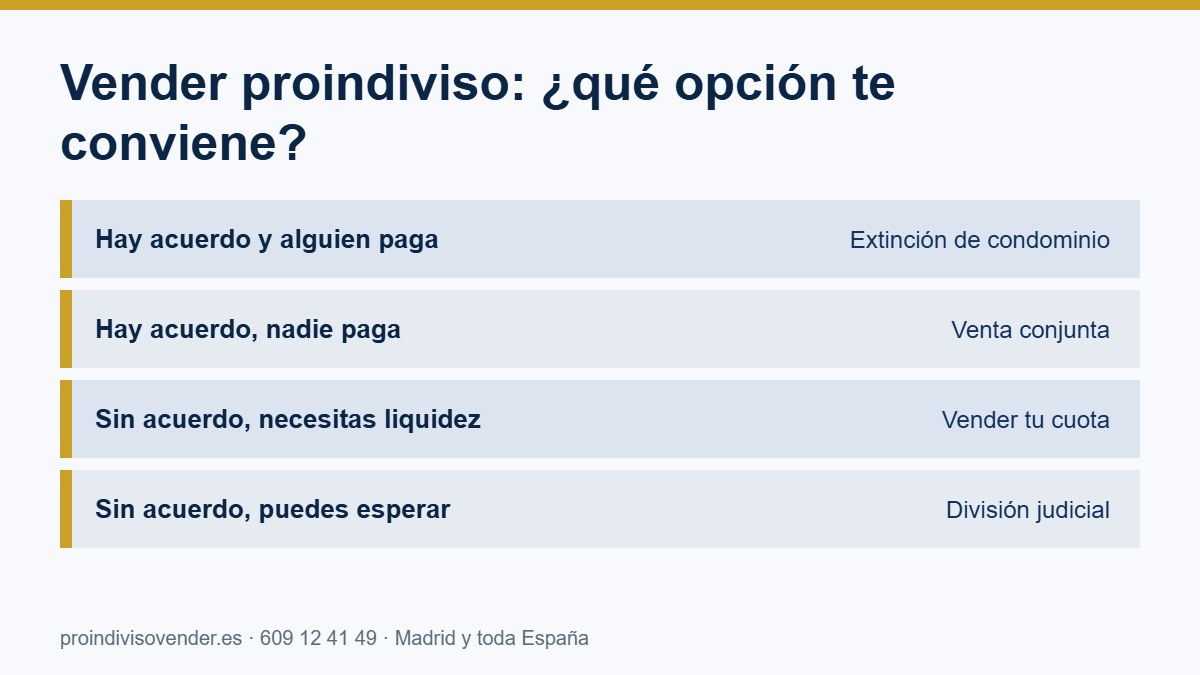
El artículo 400 del Código Civil recoge el derecho a pedir la división de la cosa común, con las particularidades legales aplicables. Para bienes indivisibles, el artículo 404 contempla la venta y reparto del precio cuando no se acuerda la adjudicación a uno con compensación a los demás. La vía judicial requiere asesoramiento sobre el caso, sus costes y el procedimiento.
También puedes estudiar la transmisión de tu propia cuota. Si hay ocupación o conflicto, consulta qué revisar en un proindiviso bloqueado. Los plazos no son fijos: dependen del acuerdo, la documentación y los trámites necesarios.
Extinción de condominio: 7 comprobaciones antes de decidir
Para decidir si una extinción de condominio encaja, prepara una comparación de la situación actual y la que resultaría después de firmar. Debe quedar claro quién será propietario, qué dinero recibirá cada persona y qué obligaciones conservará. Un acuerdo sobre la vivienda puede ser insuficiente si todavía no se ha resuelto cómo pagar la compensación o qué ocurre con el préstamo.
1. Delimita los bienes y las cuotas de la comunidad
Reúne los títulos de adquisición y revisa qué inmuebles o derechos se pretenden incluir. No presupongas que todas las propiedades de una familia forman una única comunidad ni que pueden tratarse del mismo modo. El origen de cada titularidad y las participaciones de las personas que intervienen necesitan comprobarse.
Si hay vivienda, garaje y trastero, identifica cómo aparecen en los documentos y qué se adjudicaría a cada uno. La extinción de condominio debe describir el conjunto concreto sobre el que se actúa. Un listado inicial de bienes y porcentajes ayuda a detectar diferencias antes de calcular compensaciones.
2. Acuerda una referencia de valor comprensible
Explica cómo se ha obtenido la valoración: referencias de inmuebles comparables, estado de conservación o un informe profesional, según proceda. Todos deben entender a qué fecha y condiciones se refiere. No conviene mezclar el precio de una vivienda reformada con el de otra pendiente de obras sin explicar la diferencia.
La valoración negociada y los valores relevantes para el estudio fiscal cumplen funciones distintas. Antes de aceptar una cifra en una extinción de condominio, pide que se expliquen ambas cuestiones. Un acuerdo privado sobre el valor no permite concluir automáticamente qué base o tratamiento tributario corresponderá.
3. Separa la compensación del resto de cantidades
Una persona puede recibir una compensación por su participación y, además, existir cantidades pendientes entre los propietarios. Identifica cada concepto: precio de referencia, compensación, gastos, deudas y posibles ajustes. No presentes una única cifra sin explicar qué operaciones se han utilizado para llegar a ella.
Si se propone compensar cantidades en lugar de pagarlas íntegramente en dinero, el acuerdo debe estudiarse con atención. Para valorar una extinción de condominio necesitas entender qué recibes realmente y cómo se documenta. La propuesta final debe permitir reconstruir el cálculo sin depender de explicaciones verbales.
4. Confirma cómo se financiará la adjudicación
Pregunta si quien se queda con el inmueble dispone del dinero o si necesita financiación. La intención de solicitar un préstamo no equivale a tenerlo concedido. Si una parte de la operación depende del banco, identifica qué documentación falta y qué condiciones deben cumplirse antes de comprometer una fecha.
También hay que revisar el medio de pago y el momento de disponibilidad de los fondos. Si se plantea un aplazamiento, debe estudiarse cómo se documenta y qué garantías existen. La extinción de condominio no debe compararse con otra salida como si se cobrase todo inmediatamente cuando la propuesta prevé pagos posteriores.
5. Trata la hipoteca como una cuestión separada
Comprueba quiénes figuran como deudores y qué se ha solicitado a la entidad. Si una persona pretende dejar de ser propietaria y también dejar de responder del préstamo, ambas cosas deben revisarse expresamente. Un documento entre copropietarios no permite dar por aceptado un cambio por el banco.
Antes de fijar la firma, pide conocer qué documentos se otorgarán y qué efecto tiene cada uno. Si la entidad todavía no ha contestado, esa condición sigue pendiente. Esta comprobación es decisiva para comparar una extinción de condominio con otras alternativas de transmisión o de mantenimiento de la propiedad.
6. Solicita un presupuesto de gastos y un cálculo fiscal individual
Separa el presupuesto de notaría, Registro, gestoría y posibles operaciones bancarias del cálculo de impuestos. Identifica quién asume cada coste y qué cantidades todavía son estimativas. Pregunta también qué documentación se utilizará para los valores de adquisición, adjudicación y compensación.
Evita elegir una extinción de condominio solo por un porcentaje fiscal anunciado en internet. La estructura de la operación, sus circunstancias y la normativa aplicable pueden cambiar el resultado. Un análisis individual permite comparar el dinero disponible después de los gastos y obligaciones, en vez de atender únicamente al importe bruto.
7. Revisa el resultado final y las gestiones posteriores
Prepara una hoja que muestre la situación de cada participante después de firmar: titularidad, dinero recibido o pagado, deudas y trámites pendientes. Si alguna respuesta sigue siendo «por confirmar», identifica quién debe resolverla. Esta comprobación permite detectar acuerdos incompletos antes de acudir a notaría.
Conserva los documentos que explican la valoración, el pago y el reparto de gastos. Pregunta qué gestiones y comunicaciones posteriores corresponden a cada parte. Una extinción de condominio requiere planificar su formalización y también el seguimiento de las obligaciones que resulten de la operación.
Ejemplos para entender la compensación en una extinción de condominio
Una vivienda sin préstamo y dos cuotas iguales
Como ejemplo exclusivamente aritmético, imagina una vivienda que dos propietarios acuerdan valorar en 200.000 euros y que pertenece a ambos por mitades. Si uno se adjudica todo, la referencia para la mitad del otro sería 100.000 euros. Antes de convertir ese cálculo en un acuerdo deben revisarse los gastos, las circunstancias jurídicas y la tributación que proceda.
La cifra del ejemplo no representa una tasación ni una recomendación de precio. Sirve para mostrar por qué conviene separar la valoración del inmueble, la participación y la compensación. Si los porcentajes fueran distintos, el cálculo también cambiaría. Los documentos deben confirmar las cuotas utilizadas.
Una vivienda con préstamo y propuesta de asumirlo
Si existe un préstamo, no basta con restar una deuda estimada al valor de la vivienda y dar la operación por resuelta. Deben comprobarse el saldo, las personas obligadas y la respuesta de la entidad a los cambios propuestos. También hay que explicar cómo influye la deuda en la compensación acordada.
La persona que sale debe saber qué recibe y qué obligaciones conserva. Si se pretende su liberación frente al banco, necesita comprobarse expresamente. En una extinción de condominio con hipoteca, la financiación y la relación con el acreedor pueden condicionar la viabilidad del acuerdo y el calendario.
Varios bienes y adjudicaciones diferentes
Cuando existen varios inmuebles, las adjudicaciones pueden ser más complejas. Es necesario identificar qué comunidades y derechos hay, qué bienes recibiría cada persona y cómo se compensan las diferencias. La comparación no debe reducirse a sumar valores sin examinar el origen y la estructura de las titularidades.
Solicita un estudio específico antes de aplicar el ejemplo sencillo de una sola vivienda indivisible. Una extinción de condominio con varios bienes puede tener consecuencias distintas. El objetivo del análisis es describir correctamente lo que se hace y calcular sus efectos, no elegir una etiqueta por parecer fiscalmente ventajosa.
Cómo preparar una conversación entre copropietarios
Empieza por confirmar si todos comparten el objetivo de terminar la comunidad y si alguien desea quedarse con el inmueble. Después tratad la valoración, la compensación y la financiación como puntos separados. Una conversación ordenada permite saber si existe un desacuerdo de fondo o simplemente falta información para avanzar.
Qué conviene llevar por escrito
- Relación de bienes y cuotas que se están estudiando.
- Propuesta de adjudicación y método de valoración.
- Compensación prevista y forma de pago.
- Situación de la hipoteca y comprobaciones pendientes.
- Reparto propuesto de gastos y responsables de solicitar presupuestos.
- Documentos que faltan y siguiente paso para conseguirlos.
No interpretes una conversación exploratoria como un acuerdo cerrado. Si se alcanzan compromisos, deben describirse y revisarse antes de firmar. La extinción de condominio puede ser una opción adecuada, pero requiere que las condiciones concretas puedan cumplirse, especialmente la compensación y cualquier intervención del banco.
Preguntas frecuentes sobre extinción de condominio
¿Es siempre la opción que deja más dinero?
No puede afirmarse de forma general. Hay que comparar la valoración, la compensación, los gastos, los impuestos y las condiciones de financiación con las demás alternativas. Una propuesta ventajosa en apariencia puede no encajar si quien se adjudica el inmueble no puede pagarla o si quedan obligaciones sin resolver.
¿Podemos acordar el precio entre nosotros?
La valoración forma parte de la negociación, pero conviene explicar su base y revisar las consecuencias de la operación. El acuerdo privado no sustituye el análisis fiscal ni la comprobación de los derechos afectados. Solicita que el cálculo de la compensación sea claro y que los participantes entiendan qué se adjudica.
¿Qué ocurre si el banco todavía no ha aceptado?
Si la operación depende de un cambio en el préstamo o de nueva financiación, esa condición sigue pendiente. No des por producida una liberación de deuda solo porque los copropietarios estén de acuerdo. Plantea con notaría y con la entidad cómo se coordinarían los documentos y qué alternativas existen si no se acepta.
¿Podemos firmar sin tener toda la documentación?
La documentación necesaria debe determinarse para la operación concreta. Puedes iniciar el estudio con lo disponible, pero antes de fijar una firma hay que confirmar qué falta y si es imprescindible. Una cita reservada no sustituye la revisión del expediente ni convierte una propuesta incompleta en una operación preparada.
¿La extinción de condominio elimina todas las deudas anteriores?
No debe presumirse ese efecto. Hay que distinguir la titularidad, las obligaciones personales y las cantidades pendientes. La escritura y los acuerdos deben explicar el tratamiento de cada concepto. Consulta qué obligaciones conservas y qué justificantes debes recibir para acreditar los pagos o cancelaciones que se hayan pactado.
Valora una alternativa para tu cuota
Si la extinción no es viable, Gabinete para el Desarrollo de Inversiones, S.L. puede estudiar la compra de tu participación con capital propio. La valoración es gratuita y sin compromiso. Cuéntanos tu situación o llama al 609 12 41 49.
Información revisada el 3 de octubre de 2026. Fuente civil: Código Civil, artículos 400 y 404. Confirma las consecuencias jurídicas y fiscales con un profesional antes de firmar.