Precio y condiciones de compra
Compra de proindivisos: compara lo que vas a cobrar
Una oferta útil identifica qué cuota se compra, cuánto recibirás y qué falta para firmar. Aquí puedes comparar propuestas con el mismo criterio y detectar qué necesitas aclarar.
Compra directa · Sin compromiso · Madrid y toda España
Qué se compra: una cuota sobre el conjunto del inmueble
La compra de un proindiviso transmite la participación de un propietario. Adquirir el 25 % de una vivienda no significa comprar una habitación determinada ni obtener automáticamente el uso exclusivo. El comprador entra en la copropiedad con los derechos y limitaciones que correspondan al título adquirido.
Antes de comparar precios, comprueba si la oferta se refiere al pleno dominio de tu cuota, a la nuda propiedad o a derechos hereditarios. Si la herencia no está partida, un derecho sobre el conjunto de la herencia no equivale necesariamente a una cuota ya adjudicada de una vivienda concreta.
Cómo se forma el precio en la compra de proindivisos
El cálculo empieza con una referencia: valor de mercado de la vivienda multiplicado por tu porcentaje. Después se estudian ocupación, hipoteca, embargos, usufructo, gastos pendientes y posibilidades de acuerdo con los demás propietarios. No hay una tarifa universal ni un descuento obligatorio.
Ejemplo de referencia: vivienda de 240.000 € y cuota del 25 % → 60.000 € de valor proporcional. Esa cifra no es el precio que necesariamente ofrecerá un tercero: quien compra debe valorar qué puede hacer con la cuota y cuánto costará hacerlo.
Solicita que te expliquen qué factores justifican la oferta. Dos compradores pueden valorar de forma distinta el mismo caso; para comparar, ambos deben conocer la misma documentación y situación de ocupación.
Qué debe quedar por escrito
| Punto de la oferta | Qué comprobar |
|---|---|
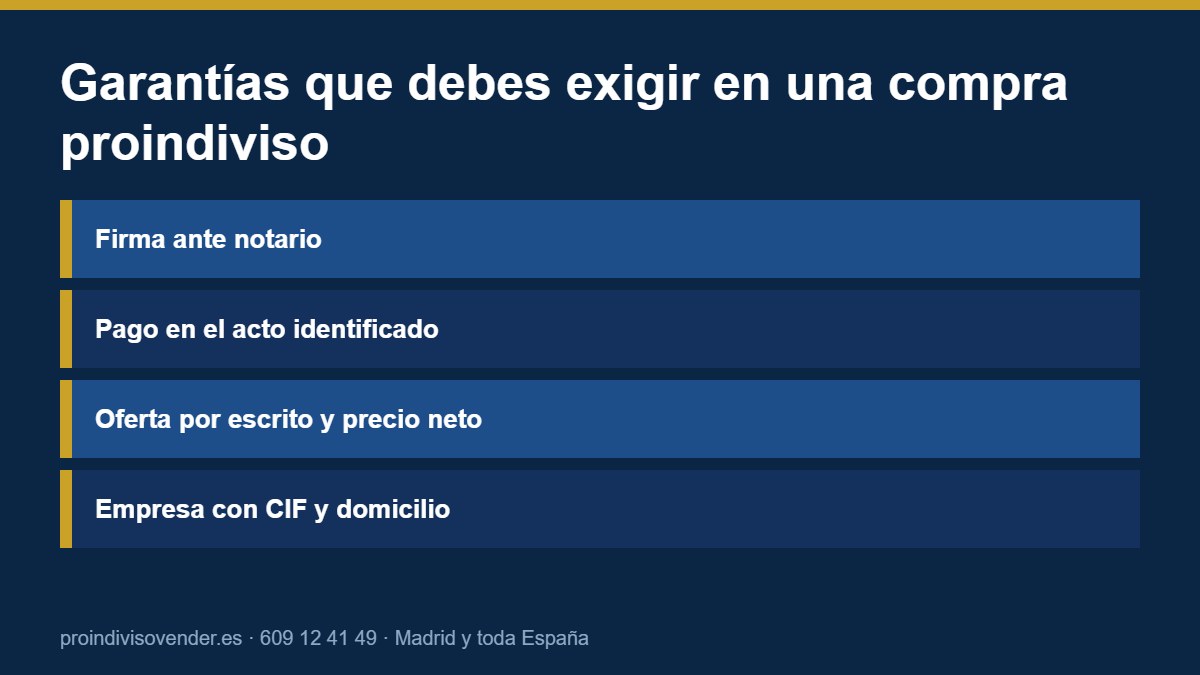
| Comprador | Nombre o razón social, NIF, domicilio y representación de quien firma. |
| Objeto | Inmueble, porcentaje y derecho adquirido; distingue cuota adjudicada y derecho hereditario. |
| Precio | Importe total y cantidad que recibirás tras las deducciones expresamente acordadas. |
| Cargas | Qué se cancela, qué subsiste, quién paga y qué documentación lo acredita. |
| Gastos | Reparto de notaría, registro, gestoría y cancelaciones; fiscalidad revisada aparte. |
| Condiciones | Documentos pendientes, revisión registral, vigencia de la oferta y supuestos de modificación. |
| Pago y firma | Medio de pago, acreditación, fecha y notaría. |
Compara el importe neto, no solo la cifra grande
Este ejemplo es hipotético y no representa nuestras tarifas: una oferta de 45.000 € con 8.000 € de cargas a cancelar con cargo al vendedor deja 37.000 € antes de sus impuestos y demás gastos. Otra de 42.000 € solo sería mejor si sus condiciones y deducciones dejan realmente un importe neto superior. No se pueden comparar sin aclarar el tratamiento de las mismas cargas.
Si te anuncian «sin gastos», pide el detalle. Los impuestos personales del vendedor y las deudas anteriores no desaparecen por esa frase. Conserva la oferta y revisa que la escritura refleje lo acordado.
Hipoteca, ocupación y retracto: tres puntos que cambian la operación
- Hipoteca: transmitir una cuota no libera automáticamente a un prestatario de la deuda con el banco. Hay que comprobar las obligaciones personales y, en su caso, la aceptación de la entidad.
- Ocupación: identifica quién vive en el inmueble y con qué título. Una compraventa no elimina por sí misma un alquiler, un usufructo o un derecho de uso.
- Retracto: en las circunstancias previstas por la ley, otro comunero puede subrogarse en la compra. El tratamiento es distinto si se venden derechos hereditarios antes de la partición.
La base general se encuentra en los artículos 399, 1067, 1522 y 1524 del Código Civil. El análisis de un caso concreto requiere revisar el título y la normativa aplicable.
Señales para pedir aclaraciones antes de firmar
- El comprador no se identifica o cambia la sociedad que va a firmar sin explicarlo.
- El precio parece definitivo, pero permite deducciones o cambios que no están descritos.
- Se promete liberarte de una hipoteca sin explicar qué ha aceptado el banco.
- Se exige una decisión inmediata sin facilitar la oferta o el borrador de escritura.
- El plazo de firma no tiene en cuenta documentos que aún faltan.
No significa necesariamente que la oferta sea inválida. Significa que falta información para decidir con seguridad. Puedes pedir asesoramiento independiente y plantear tus dudas a notaría.
Compra de proindivisos: 7 comprobaciones para comparar empresas
La compra de proindivisos puede plantearse con propuestas muy diferentes. Para que la comparación sea útil, solicita la misma información a cada empresa y anota sus respuestas. No necesitas decidir en la primera conversación: el objetivo inicial es saber quién compra, qué está valorando y qué falta para convertir una estimación en un acuerdo concreto.
1. Identidad del comprador y función del interlocutor
Pregunta si hablas con la empresa que adquirirá tu participación o con alguien que busca compradores. Solicita la razón social y confirma quién aparecerá en la oferta y en la escritura. Si interviene un representante, su capacidad para firmar debe comprobarse. Una marca comercial, un teléfono o una web no identifican por sí solos a la persona que asume las obligaciones de la compra.
La intervención de un intermediario no hace mala una propuesta. Lo importante es conocer su función, si existe una comisión y quién debe pagarla. Antes de facilitar documentación completa, aclara para qué se necesita y quién la recibirá. Conserva las comunicaciones que describen el encargo, especialmente si te piden exclusividad o algún compromiso previo.
2. Alcance exacto de la participación
En una compra de proindivisos, el porcentaje debe coincidir con el derecho acreditado. Comprueba si la propuesta incluye todos tus derechos sobre ese inmueble o solo alguno. Una mitad de pleno dominio y una mitad de nuda propiedad no son intercambiables. Tampoco debe confundirse la participación en una herencia con una cuota de cada inmueble que la integra.
Si tu documentación contiene varios inmuebles, evita descripciones genéricas como «todos mis derechos» sin revisar su alcance. Identifica la finca y la participación que realmente deseas transmitir. Una oferta que utiliza el mismo porcentaje, pero se refiere a derechos distintos, no se puede comparar únicamente por el precio indicado.
3. Información utilizada para calcular el precio
Pregunta de dónde sale la valoración del inmueble completo y qué circunstancias se han tenido en cuenta. Los anuncios de viviendas cercanas ofrecen referencias, pero pueden diferir en estado, superficie, planta, ocupación o fecha. Una valoración útil explica esas diferencias y distingue el precio anunciado del precio al que finalmente podría cerrarse una venta.
Después se analiza la participación. El comprador puede valorar el tiempo para alcanzar un acuerdo, los gastos previsibles y las limitaciones de uso. Solicita explicaciones comprensibles sin exigir una fórmula única que no existe. La compra de proindivisos requiere un estudio individual; una cifra calculada sin conocer siquiera el título tiene un alcance limitado.
4. Condiciones que pueden modificar la propuesta
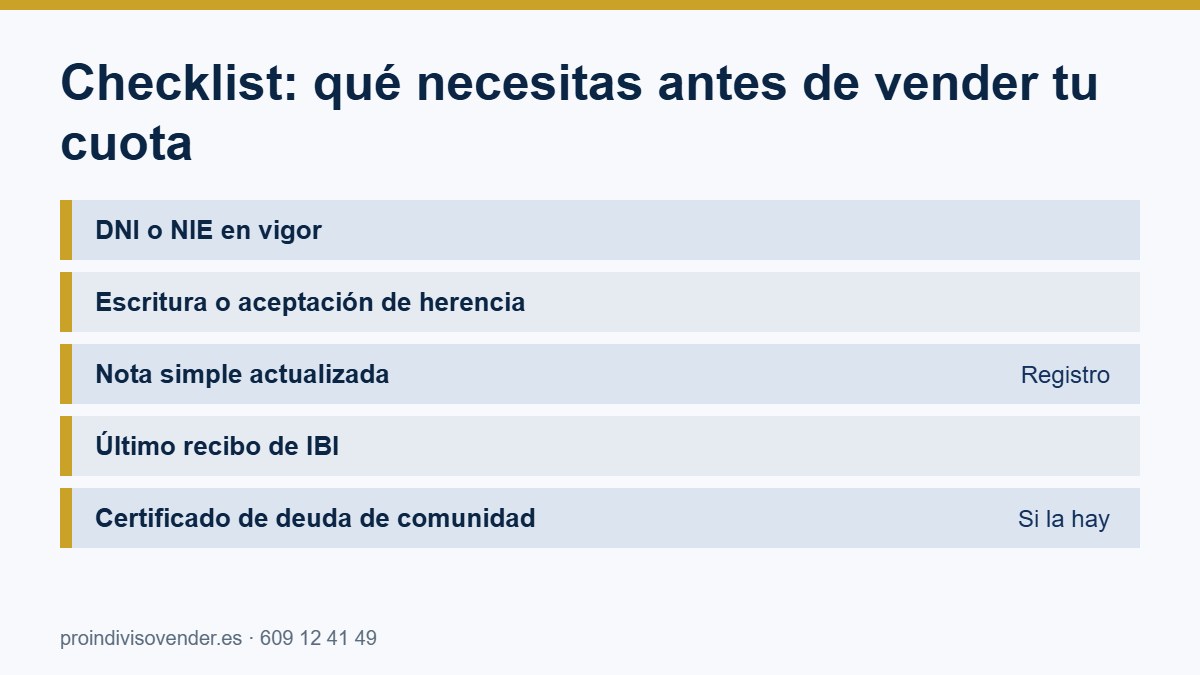
Separa las condiciones ya comprobadas de las pendientes. Puede faltar una nota simple, el saldo de un préstamo, la documentación de una herencia o la revisión de un contrato de alquiler. Pide que la oferta indique qué sucede si esa información modifica las circunstancias inicialmente descritas y durante cuánto tiempo se mantiene la propuesta.
Una revisión no debe sorprenderte el día de la firma. Si cambia el importe, solicita una explicación escrita y tiempo para valorar la nueva oferta. En la compra de proindivisos, conocer el motivo del cambio permite distinguir una diferencia documental real de una condición que no se había explicado con claridad.
5. Disponibilidad del dinero y forma de pago
Pregunta si el comprador dispone de los fondos o si necesita financiación, la venta de otro activo o la intervención de un tercero. Estas condiciones afectan al calendario. La expresión «capital propio» describe el origen anunciado de los fondos, pero el pago concreto debe quedar identificado y coordinado con la notaría.
Comprueba también si se pagará todo en la firma o si se propone aplazar una parte. Un pago aplazado exige estudiar sus condiciones y garantías; no equivale a recibir inmediatamente el precio completo. Si existen anticipos, revisa cuándo se entregan, cómo se documentan y qué consecuencias tiene que la operación no llegue a formalizarse.
6. Calendario de documentación y firma
Un calendario realista comienza con una lista de documentos pendientes y termina con la firma y el pago acordados. Pide identificar quién solicita cada documento y qué depende de otros profesionales. La disponibilidad de una cita en notaría no significa que el expediente esté preparado para esa fecha.
Si necesitas liquidez antes de un vencimiento, explícalo desde el principio. La compra de proindivisos puede resultar ágil en una operación preparada, pero una herencia pendiente o una incidencia registral puede cambiar la previsión. Evita organizar pagos personales dando por seguro un dinero que todavía depende de condiciones sin cumplir.
7. Gastos posteriores y documentación que conservarás
La comparación debe incluir las gestiones que quedan después de la escritura. Pregunta quién tramita cada asunto, qué justificantes recibirás y qué obligaciones debes revisar con tu asesor. La venta no permite dar por extinguidas de forma automática las deudas anteriores ni las obligaciones personales frente a un acreedor.
Guarda la oferta aceptada, las comunicaciones relevantes, la escritura y los justificantes del pago. Organiza también la documentación del valor y de los gastos de adquisición para el estudio fiscal. Así podrás reconstruir la operación y explicar las cantidades declaradas sin depender únicamente del recuerdo de la negociación.
Cómo preparar una comparación de ofertas en una sola hoja
Crea una columna para cada comprador y utiliza las mismas filas: derecho adquirido, precio, deducciones, gastos, impuestos pendientes de cálculo, medio de pago, fecha y condiciones. Marca como «pendiente» cualquier dato que no se haya confirmado. No conviertas una respuesta incompleta en un cero: un coste desconocido sigue siendo desconocido.
Ejemplo práctico con importes comparables
Supongamos dos propuestas hipotéticas por la misma cuota y con idéntico tratamiento de las cargas. La primera ofrece 48.000 euros y prevé 2.500 euros de gastos a tu cargo. La segunda ofrece 46.500 euros y prevé 500 euros. El resultado previo a los impuestos personales sería 45.500 y 46.000 euros. La segunda deja 500 euros más en este ejemplo, aunque su precio anunciado es menor.
Ese cálculo solo sirve si ambas propuestas incluyen realmente los mismos conceptos. Si una deduce una deuda y la otra no aclara qué ocurre con ella, la comparación está incompleta. Anota además si el pago está condicionado a financiación. Un precio mayor con condiciones pendientes necesita valorarse junto con tu disponibilidad para esperar.
Una negociación con propuestas sucesivas
Si quieres mejorar una oferta, explica qué condición necesitas cambiar: un importe neto concreto, otra fecha de firma o una aclaración sobre gastos. Una contrapropuesta precisa permite saber si existe margen de acuerdo. Guarda cada versión con su fecha para no mezclar el precio de una propuesta con las condiciones de otra.
Por ejemplo, aceptar un precio menor a cambio de cobrar antes solo puede valorarse si la fecha y las condiciones están definidas. Si el comprador todavía necesita revisar documentos, la rapidez es una previsión. Pide que la propuesta final reúna todos los cambios aceptados en un solo documento. Así ambas partes pueden comprobar el mismo acuerdo al preparar la escritura.
Preguntas para cerrar la comparación
- ¿Las dos ofertas describen exactamente la misma finca, cuota y derecho?
- ¿La ocupación y las cargas conocidas se han comunicado a ambos compradores?
- ¿El importe que recibirás está separado de los gastos e impuestos posteriores?
- ¿Las propuestas siguen vigentes y qué comprobaciones quedan pendientes?
- ¿Quién firmará y cómo se acreditará el pago?
La mejor propuesta de compra de proindivisos para ti será la que encaje con tus prioridades y cuyas condiciones puedas comprender y aceptar. No tiene por qué coincidir con el anuncio más llamativo. Si una respuesta no es clara, pide aclararla antes de asumir un compromiso.
Preguntas frecuentes sobre la compra de proindivisos
¿Puedo solicitar varias ofertas?
Puedes comparar propuestas, teniendo en cuenta los compromisos que hayas asumido. Antes de firmar un encargo o una exclusividad, revisa su duración, sus costes y las condiciones de salida. Para comparar de forma útil, proporciona información equivalente y pide que las ofertas queden documentadas.
¿La tasación de toda la vivienda fija el precio de mi cuota?
No por sí sola. Ayuda a estimar una referencia proporcional, pero la compra de proindivisos exige valorar los derechos que se transmiten, las cargas y las posibilidades de uso o acuerdo. Solicita una explicación específica de la participación en lugar de trasladar automáticamente el valor del inmueble completo.
¿Una oferta gratuita me obliga a vender?
Solicitar nuestra valoración es gratuito y sin compromiso. Si después se firma un documento, hay que revisar qué obligaciones contiene. La gratuidad del estudio no significa que cualquier contrato posterior carezca de efectos. Lee sus condiciones antes de aceptar y pide aclaraciones si no reflejan lo hablado.
¿Qué ocurre si no conocemos todas las deudas?
La propuesta debe identificar esa información como pendiente. Un recibo antiguo no siempre refleja el saldo actual. Solicita los documentos necesarios para cuantificar las cantidades y decidir cómo se tratarán en la firma. La compra de proindivisos con cargas necesita que las partes comprendan qué subsiste y qué se cancela.
¿Puedo llevar la propuesta a mi propio asesor?
Sí. Una revisión independiente puede ayudarte a entender el precio neto, el reparto de gastos y las obligaciones que conservas. Facilita la propuesta completa, junto con los documentos del inmueble. Las explicaciones generales de una web no sustituyen el análisis de las condiciones que realmente vas a firmar.
¿Una oferta de compra puede rechazarse?
Recibir una propuesta no obliga por sí solo a aceptarla. Si el importe o las condiciones no te encajan, puedes pedir cambios o valorar otras salidas. Si ya has asumido obligaciones mediante un acuerdo, consulta su alcance antes de desistir. La decisión debe basarse en documentos concretos.
Cómo obtener nuestra valoración
En Gabinete para el Desarrollo de Inversiones, S.L. estudiamos la compra con capital propio. La valoración es gratuita y sin compromiso. Indícanos el municipio, tu porcentaje y la ocupación; después revisaremos la documentación necesaria para presentar una propuesta escrita.
Solicita una valoración · Documentos para acreditar tu cuota · Plazos y documentación pendiente.
Información revisada el 3 de octubre de 2026. Gabinete para el Desarrollo de Inversiones, S.L. · CIF B-83836346 · Apolonio Morales 6, Madrid. Orientación general; no sustituye la revisión jurídica y fiscal de la operación.